FIRENZE- Il diritto ha sempre cercato la stabilità, ma la velocità dei rischi moderni impone oggi un cambio di paradigma. Emergenze climatiche, evoluzioni tecnologiche e nuove frontiere della responsabilità sanitaria stanno trasformando l'incertezza in una variabile da gestire con strumenti inediti. In questo scenario, il "Manuale di Diritto delle Assicurazioni"
rappresenta il filo rosso che unisce settant'anni di evoluzione legale in Italia. Non è solo un testo accademico, ma una bussola per professionisti e istituzioni, capace di declinare i principi classici enunciati dal Codice Civile del 1942 nelle sfide globali della sostenibilità e dell'intelligenza artificiale e nella regolazione di settore di livello europeo e nazionale.
Un’eredità lunga 70 anni in un manuale che ha fatto la storia del diritto
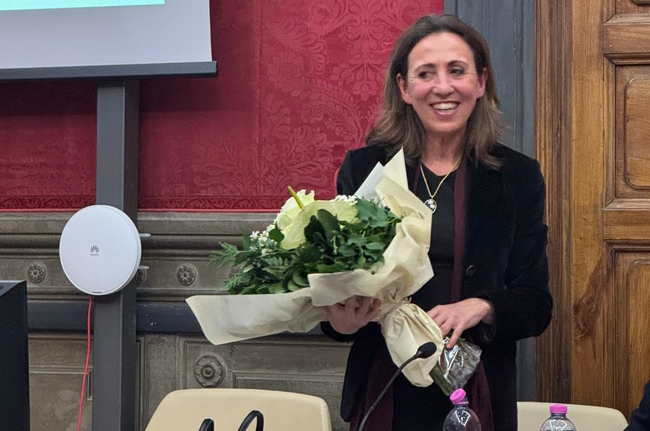
La dottrina assicurativa italiana trova il suo pilastro nel Manuale di Diritto delle Assicurazioni, nato nel 1956 da un'intuizione del prof. Antigono Donati. Originariamente concepito per rendere accessibili i complessi contenuti del suo "Trattato", il Manuale è diventato un'opera vivente. Nel 1983 infatti, la prof.ssa Giovanna Volpe Putzolu ne ha assunto il coordinamento, guidandolo attraverso le riforme sulla Rcauto, fino ad arrivare all'attuale tredicesima edizione, che vede l'ingresso della prof.ssa Sara Landini (Presidente del Research Unit InsurLab) come co-autrice.
Sembrava prevedere questa necessaria evoluzione, già nell'avvertenza originale lo stesso Antigono Donati: "Ora che lo ho ultimato, mi è sembrato utile - e non solo per i miei studenti, ma anche per i pratici (legali, funzionari, agenti) dell'assicurazione - raccogliere i risultati in un manuale di più rapida e facile consultazione".
Questo viaggio lungo settant'anni è stato “celebrato” nella presentazione ufficiale il 5 febbraio 2026 a Villa Ruspoli, dove ha sede il Centro per il Pensiero Giuridico Moderno dell’Università degli Studi di Firenze. A testimoniare l’importanza di un'opera punto di riferimento attraverso i mutamenti del Codice Civile, un parterre d’eccezione composto dal prof. Giuseppe Morbidelli, dalla prof.ssa Albina Candian, dal prof. Roberto Pardolesi, dal prof. Stefano Pagliantini, oltre che dalla co-autrice della nuova edizione.
Il caso "claims made": quando la cassazione cambia le regole del gioco
Una delle trasformazioni più rilevanti riguarda la responsabilità civile sanitaria, segnata dalla Legge 8 marzo 2017 n. 24 (Gelli-Bianco). Il punto di rottura con la tradizione è l'affermazione della clausola "claims made". A differenza del classico principio "loss occurrence" (che copre il fatto avvenuto durante la polizza), il sistema claims made lega la copertura al momento in cui viene avanzata la richiesta di risarcimento.
La Cassazione a Sezioni Unite ha confermato la legittimità di queste clausole per rischi ad "eziologia incerta e/o lungo-latente". Perché questo è contro-intuitivo? Perché scardina l'idea che l'assicurazione copra l'evento dannoso in sé. Oggi, l'assicurazione si sposta dalla copertura "del fatto" alla gestione finanziaria della pretesa legale. Si passa da una visione statica del danno a una dinamica, necessaria per garantire la tenuta del sistema assicurativo di fronte a danni che si manifestano anni dopo l'errore medico.
Dalle polizze al codice: blockchain e IoT per la resilienza agricola
L'innovazione non è più solo una questione di commi, ma di sensori e algoritmi. Ne è prova il progetto coordinato dall'Università degli Studi di Firenze (DSG, DAGRI e DIEF) e finanziato dall'Unione Europea nell'ambito del NextGenerationEU: "Insurance Solutions to enhance crop production resilience to extreme climatic events by means of blockchain and IoT technologies". In questo contesto, la polizza evolve da contratto ex-post a soluzione tecnologica integrata. Grazie a sensori in campo (IoT) e registri immutabili (Blockchain), il sistema non interviene solo per indennizzare il danno dopo una gelata, ma crea un ecosistema di dati per la resilienza in tempo reale. L'assicurazione diventa così un processo tecnico di prevenzione automatizzata, segnando il passaggio dal risarcimento alla protezione attiva della produzione agricola.
Il passaggio di testimone: Ivass, Consob e la nuova vigilanza
Con il d.lgs. 21 maggio 2018 n. 68, che ha attuato la direttiva IDD, il mercato ha assistito a una rivoluzione della vigilanza con un doppio binario distinto per canale distributivo. Le competenze sulle assicurazioni "unit e index linked" e sulla capitalizzazione distribuite dal canale assicurativo sono passate da Consob a Ivass. Questa scelta risponde alla realtà di un mercato ibrido: i prodotti unit-linked sono, di fatto, investimenti finanziari avvolti in una protezione assicurativa. Affidare la vigilanza a un supervisore specializzato come l'Ivass è fondamentale per garantire che la complessità dello strumento non vada a scapito della trasparenza. La vigilanza si adegua così alla natura di prodotti dove la componente finanziaria è ormai indissociabile da quella protettiva.
Oltre il rischio: L'assicurazione nelle acquisizioni societarie
Il ruolo dell'assicuratore è diventato centrale anche nelle operazioni di mergers and acquisitions, in cui lo strumento assicurativo funge da facilitatore strategico. Attraverso le polizze "warranty and indemnity", i rischi legali e finanziari derivanti dalle dichiarazioni del venditore vengono trasferiti sul mercato assicurativo. Questo permette di attenuare i pericoli residui e stabilizzare le transazioni, trasformando l'assicurazione da semplice paracadute per incidenti a vero e proprio motore di efficienza economica per i mercati globali.
Il Futuro è un rischio da gestire
Il diritto delle assicurazioni è in continua evoluzione. Dal 1956 a oggi, l'assicurazione si è trasformata: non è più solo una riparazione monetaria, ma una funzione essenziale per la resilienza della società. Il ruolo di un giurista moderno, qual è Sara Landini (membro del Presidential Council di AIDA World) deve essere anche quello di interprete trasversale tra sostenibilità e tecnologia.
In un mondo dominato da dati automatizzati e algoritmi predittivi, l'assicurazione riuscirà a preservare la sua missione di protezione umana, oppure rischia di diventare una funzione puramente tecnologica e priva di discrezionalità giuridica?
“Penso che grazie agli algoritmi e soprattutto ai big data e ad una data analytics potenziata dall’intelligenza artificiale, le compagnie di assicurazione insieme agli intermediari potranno valorizzare sempre di più la funzione di prevenzione e gestione del rischio propria dell’attività assicurativa. Nel ramo vita inoltre si potrà migliorare l’attività di asset management per offrire ai clienti una maggior sicurezza finanziaria", risponde la prof.ssa Sara Landini. "L’intelligenza artificiale - aggiunge - sarà un ausilio per gli operatori del mercato assicurativo nel loro business e nella loro funzione sociale che è tutt’uno con il business assicurativo stesso in un ambiente sempre più phygital”.
Nicola Novelli
Questo il link per acquistare il libro: www.lefebvregiuffre.it
Dal 1956 al Blockchain nella nuova edizione del Manuale di Diritto delle Assicurazioni